Tullessaan voimaan lakiuudistus vaikuttaisi siihen, miten yrittäjän YEL-työtulo määritetään ja miten työtuloa tarkistetaan. Tavoitteena on lisätä yrittäjän mahdollisuuksia valita itselleen sopiva työtulon määräytymistapa sekä ottaa yrittäjätoiminnasta saadut ansiotulot nykyistä vahvemmin huomioon työtulon perusteena.
Me Varmassa seuraamme lain eduskuntakäsittelyä tarkasti ja valmistaudumme auttamaan sinua muutokseen liittyvissä valinnoissa. Kerromme YEL-uudistuksen tarkemmista vaikutuksista ja sinulta mahdollisesti edellytettävistä toimista hyvissä ajoin ennen lain voimaantuloa.
– Jos olet YEL-vakuutettu yrittäjä, sinun ei tällä hetkellä tarvitse vielä tehdä mitään. Me tulemme neuvomaan ja auttamaan sinua tarvittavien valintojen tekemisessä hyvissä ajoin, sanoo Varman vakuutuspalveluista vastaava johtaja Tarja Syvälä.
Kaksi mallia YEL-työtulon määrittelyyn
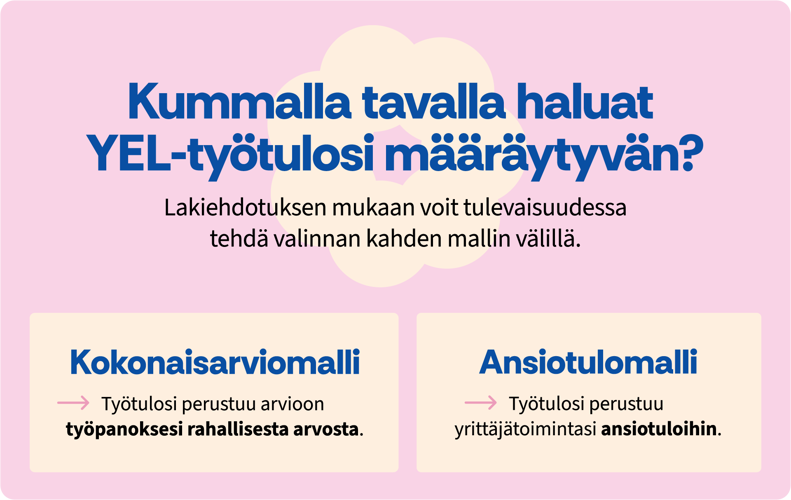
Lakiesityksen mukaan voisit jatkossa valita työtulosi perusteeksi joko nykyisen kaltaisen kokonaisarviomallin tai uuden ansiotulomallin, jossa työtulo perustuu yrittäjätoimintasi ansiotuloihin.
Valinnalla olisi vaikutusta YEL-maksun lisäksi sekä tulevaan eläkkeeseesi että YEL-työtuloon sidottuun muuhun sosiaaliturvaan.
Kokonaisarviomalli
Kokonaisarviomallissa työtulon lähtökohtana olisi nykyiseen tapaan arvio työpanoksesi rahallisesta arvosta. Työtulon tulisi vastata palkkaa, joka työstäsi maksettaisiin toiselle yhtä ammattitaitoiselle henkilölle.
Yrittäjätoimintasi ansiotuloilla on merkitystä myös kokonaisarviomallissa, sillä YEL-työtulosi tulisi lopulta siirtymäajan jälkeen olla vähintään 50 prosenttia yrittäjätoimintasi ansiotuloista. Vuonna 2028 työtulon tulisi olla 30 prosenttia ansiotuloistasi, jonka jälkeen tämä prosenttiosuus nousisi vuosittain viidellä prosenttiyksiköllä ja olisi 50 prosenttia vuonna 2032. Eläkeyhtiö tarkistaisi tämän vuosittaisessa ansiotulotarkistuksessa.
Ansiotulomalli
Ansiotulomallissa työtulon perusteena käytettäisiin mahdollisimman ajantasaista tietoa yrittäjätoimintasi ansiotuloista. Lähtökohtaisesti tähän käytettäisiin tulorekisteristä saatavaa yrittäjätoimintaasi perustuvaa ansiotulotietoa työtulon määräämiskuukautta edeltävää kuukautta edeltäneiltä 12 kuukaudelta.
Jos ansiotulotietosi olisivat tulorekisterissä vain osittain, työtulon määrittämisessä käytettäisiin tulorekisteritietojen ja viimeksi päättyneen verotuksen tietojen yhdistelmää. Näin voitaisiin toimia esimerkiksi silloin, kun harjoitat yritystoimintaa useassa eri yritysmuodossa.
Jos tulorekisterissä ei olisi tarvittavia tietoja, työtulo perustuisi viimeksi päättyneen verotuksen tietoihin.
Käytännössä mallin tavoitteena on yhdistää YEL-työtulosi nykyistä suoremmin yritystoiminnastasi saamiisi ansiotuloihin. Sinulle tämä tarkoittaisi muun muassa sitä, että jos yrittäjätoimintasi ansiotulot vaihtelevat paljon vuodesta toiseen, myös työtulosi ja YEL-maksusi vaihtelisivat vuosittain. Lopulliset vaikutukset riippuvat kuitenkin omasta tilanteestasi.
Myös ansiotulomallissa eläkeyhtiö siis tarkistaa yrittäjän ansiotulot vuosittain. Tarkistuksissa tehtävät muutokset tulisivat voimaan tarkistusvuotta seuraavan vuoden alusta alkaen.
Miten ja milloin voit valita uuden mallin, johon työtulo perustuu?
Lakiesityksen mukaan voisit pyytää tietoja vaihtoehtojen vertailemista ja työtuloperusteen valitsemista varten meiltä Varmasta 1.1.2028 alkaen. Valinta ja uusi työtulo tulisivat kuitenkin voimaan vasta 1.4.2028.
Jos et pyytäisi tietoja etkä tekisi valintaa, työtuloosi tehtäisiin vuosittain ansiotulotarkistus. Tiedot työtuloperusteen valintaa varten annettaisiin sinulle kolmantena vuotena siitä, kun työtulosi on edellisen kerran vahvistettu.
Kun vaihtoehtojen vertaileminen tulee mahdolliseksi, kerromme sinulle, mitä tietoja laskelmissa käytetään ja mitä vaikutuksia eri valinnoilla on kannaltasi. Valintojen tekemisen ajankohdasta ja kaikista käytännön asioista kerromme viimeistään, kun laki on hyväksytty ja sen lopullinen sisältö on tiedossa.
– Moni yrittäjä saattaa pohtia erityisesti sitä, miten uudistus vaikuttaa omaan YEL-maksuun. Tähän ei kuitenkaan ole yksiselitteistä vastausta, sillä vaikutukset riippuvat yrittäjän omasta tilanteesta ja siitä, kumman mallin hän valitsee työtulonsa perusteeksi. Me autamme valintojen tekemisessä ja kerromme kaikista vaihtoehdoista sekä niiden vaikutuksista heti, kun se on ajankohtaista, sanoo Tarja Syvälä.
Varman vakuutuspalveluista vastaava johtaja Tarja Syvälä korostaa sitä, että yrittäjät voivat odottaa lakikäsittelyn etenemistä rauhallisin mielin. Varman asiantuntijat tulevat neuvomaan ja auttamaan tarvittavien valintojen tekemisessä hyvissä ajoin.
Miten aloittavan yrittäjän työtulo määritetään?
Aloittavalla yrittäjällä tarkoitetaan henkilöä, jolla ei ole aiempaa YEL-vakuutettua yrittäjätoimintaa tai jonka aikaisemmasta yrittäjätoiminnasta on kulunut niin kauan, ettei tarvittavia ansiotulotietoja ole saatavissa tulorekisteristä tai viimeksi päättyneestä verotuksesta.
Jos olet aloittava yrittäjä, arvioisit itse yrittäjätoimintasi ansiotulon. Arviota käytettäisiin siihen saakka, kunnes todellisia ansiotulotietojasi olisi saatavissa tulorekisteristä tai verotuksesta.
Aloittavan yrittäjän alennus poistuu käytöstä
Lakiehdotuksen mukaan aloittavan yrittäjän alennus YEL-maksusta poistuisi. Jos sinulla olisi ennen uudistuksen voimaantuloa myönnetty aloittavan yrittäjän alennus, se säilyisi kuitenkin voimassa, ellet itse haluaisi luopua siitä.
Alennuksen jatkaminen vaikuttaisi kuitenkin käytettävissäsi oleviin vaihtoehtoihin:
- työtulosi määräytyisi aina kokonaisarviomallin mukaisesti, eikä sinulla olisi mahdollisuutta valita ansiotulomallia
- työtuloon tehtäisiin vuosittainen ansiotulotarkistus
- et voisi käyttää YEL-maksun joustoa, eli tilapäisesti joko maksaa lisää YEL-maksua tai pienentää sitä.
Aloittavana yrittäjänä sinun kannattaisi siten arvioida, onko aloittavan yrittäjän alennuksen jatkaminen vai uudistuksen tarjoamien muiden vaihtoehtojen hyödyntäminen tilanteessasi tarkoituksenmukaisempaa. Autamme sinua vaihtoehtojen ja niiden vaikutusten ymmärtämisessä.
YEL-vakuutuksen voi tietyissä tilanteissa päättää sairaus- tai perhevapaan ajaksi
Lakiesityksen mukaan voisit päättää YEL-vakuutuksesi, jos sinulle on myönnetty sairaus- tai vanhempainpäivärahaa vähintään kolmeksi kuukaudeksi ja työpanoksesi arvo jää sen vuoksi alle vakuuttamisvelvollisuuden rajan.
Jos YEL-vakuutuksesi alkaisi uudelleen vuoden kuluessa sen päättymisestä, työtulo vahvistettaisiin lähtökohtaisesti aiemmalle tasolle. Työtulo voitaisiin vahvistaa aiemmasta poikkeavaksi erityisestä syystä. Tavoitteena olisi tehdä vakuutuksen uudelleen voimaan saattamisesta nykyistä kevyempää sairaus- ja perhevapaiden jälkeen.
Pitääkö yrittäjän tehdä jotain jo nyt?
Lakiesityksen eduskuntakäsittely ei vielä edellytä sinulta toimenpiteitä. Nykyinen YEL-lainsäädäntö ja yrittäjän voimassa oleva YEL-työtulo säilyvät tässä vaiheessa ennallaan.
Eduskunta voi vielä muuttaa esitystä käsittelyn aikana. Seuraamme lain etenemistä ja kerromme muun muassa sen seuraavista vaikutuksista hyvissä ajoin:
- milloin voit valita, mihin oma YEL-työtulosi perustuu
- mitä tietoja vaihtoehtojen vertailussa käytetään
- miten valinta vaikuttaa YEL-maksuusi sekä eläke- ja sosiaaliturvaasi
- mitä sinun kannattaa aloittavana yrittäjänä huomioida liittyen aloittavan yrittäjän alennuksen jatkamiseen
- milloin muutos edellyttää huomiotasi ja toimenpiteitäsi.
Tavoitteemme on tehdä muutoksesta sinulle mahdollisimman selkeä ja helppo ja auttaa sinua arvioimaan vaihtoehtoja oman tilanteesi perusteella.
Sanasto
YEL-työtulo
Yrittäjän YEL-vakuutuksessa käytettävä työtulon määrä. Se vaikuttaa YEL-maksun lisäksi esimerkiksi tulevaan eläkkeeseen sekä sairaus- ja vanhempainpäivärahoihin. Lakiesityksen mukaan työtulon voisi jatkossa määrittää kahdella eri tavalla: kokonaisarviona työpanoksen arvosta tai yrittäjätoiminnan ansiotulojen perusteella.
Työtuloperuste
Tapa, jolla yrittäjän YEL-työtulo määritetään. Uudistuksessa yrittäjä voisi valita kahdesta vaihtoehdosta: kokonaisarviomallista tai ansiotulomallista.
Kokonaisarviomalli
Nykyisen kaltainen tapa määrittää YEL-työtulo. Työtulo perustuu arvioon yrittäjän työpanoksen rahallisesta arvosta. Kokonaisarvioon perustuvan työtulon tulee olla vähintään 50 prosenttia yrittäjätoiminnan ansiotuloista.
Ansiotulomalli
Uusi vaihtoehto, jossa YEL-työtulo perustuu yrittäjätoiminnasta saatuihin ansiotuloihin.
Yrittäjätoiminnan ansiotulo
Yrittäjätoiminnasta saatava ansiotulo, joka on ilmoitettu tulorekisteriin tai todettu viimeksi päättyneessä verotuksessa, pois lukien osingon ansiotulo-osuus.
Ansiotulotarkistus
Vuosittainen tarkistus, jossa verrataan yrittäjän YEL-työtuloa käytettävissä oleviin ansiotulotietoihin.
Tulorekisteri
Sähköinen tietokanta, jonne ilmoitetaan tiedot maksetuista palkoista, eläkkeistä ja etuuksista. Lakiesityksen mukaan työtulon määrittelyn molemmissa malleissa hyödynnettäisiin tulorekisterin tietoja.
YEL-maksun jousto
Mahdollisuus maksaa tietyissä tilanteissa tavanomaista suurempi tai pienempi YEL-maksu.
Aloittavan yrittäjän alennus
Uuden yrittäjän YEL-maksuun myönnettävä alennus, joka lakiesityksen mukaan poistuisi käytöstä. Ennen lain voimaantuloa myönnetty aloittavan yrittäjän alennus pysyisi kuitenkin voimassa, ellei yrittäjä luovu siitä.
Palkkakerroin
Lakisääteinen indeksi, jonka avulla YEL-työtuloa tarkistetaan vuosittain.